отметили
10
человек
голосовать
10
человек
Ближний Восток меняет правила игры: доллар, евро, рубль и юань в новой реальностиtass.ru
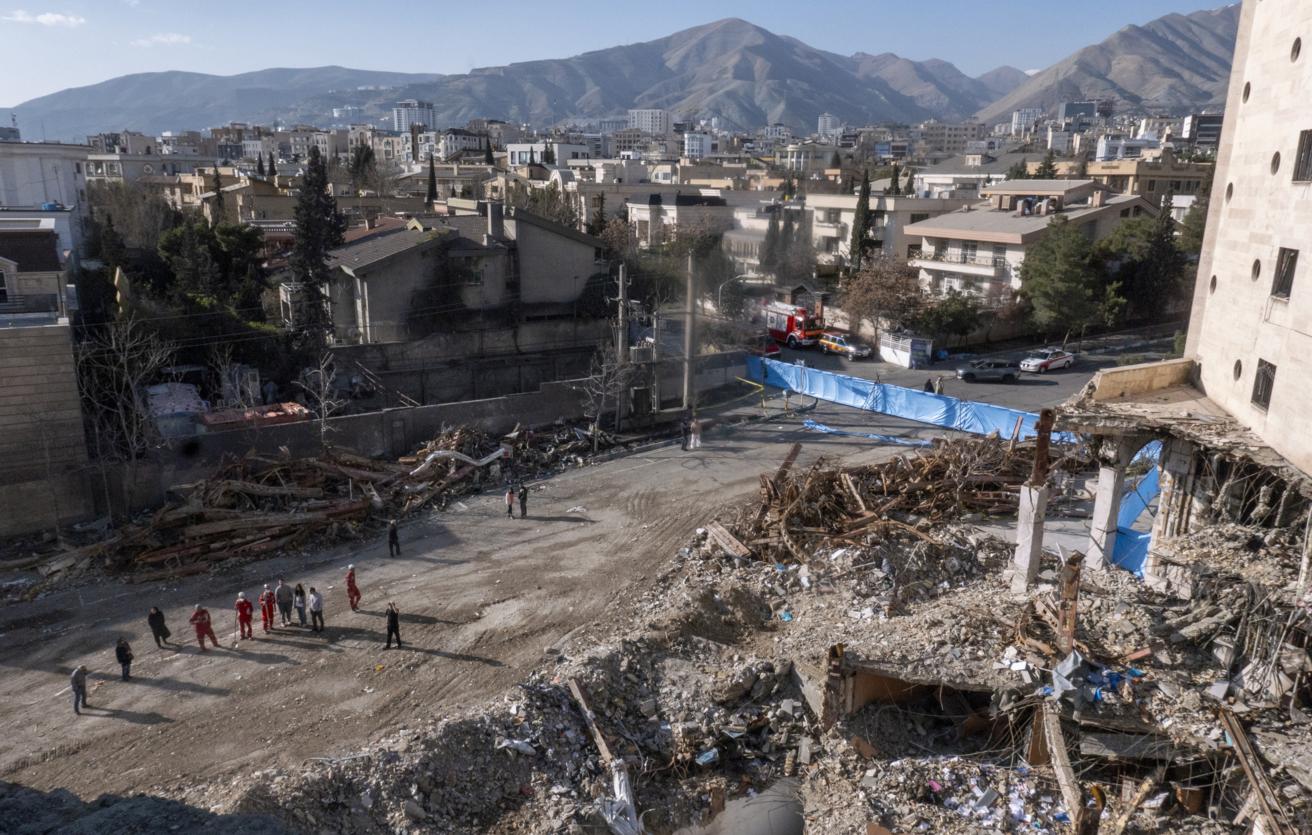 Вячеслав Мищенко — о том, как конфликт США и Израиля с Ираном заставляет мировые рынки адаптироваться под постоянно меняющиеся условия и как это сказывается на основных валютах
Мировые валютные рынки вступили в весну 2026 года под знаком тектонического сдвига — военной операции США и Израиля против Ирана, начавшейся 28 февраля. Это событие переформатировало всю геометрию валютных рисков: доллар снова становится "тихой гаванью", евро оказался под двойным давлением энергетического шока, юань завис между угрозой и возможностью, а рубль — в редкой ситуации, когда нефтяной бум не приносит ему автоматических дивидендов. Попробуем разобраться, почему так происходит и что ждет эти валюты дальше
Доллар: старый рефлекс "безопасного убежища" работает — но с оговорками
Когда 1 марта индекс доллара DXY взлетел до пятинедельного максимума, достигнув отметки 98,19, это не было неожиданностью для тех, кто следит за рефлексами валютного рынка. Геополитический шок традиционно включает один и тот же алгоритм: инвесторы бегут в доллар как в актив с наибольшей ликвидностью и государственной гарантией — даже если источником нестабильности является сам Вашингтон.
Аналитики ING сформулировали это предельно точно, выделив три канала: энергетическая независимость США против зависимости Европы и Азии, вынужденная пауза ФРС в цикле снижения ставок на фоне нефтяной инфляции и возможный разворот портфельных потоков с развивающихся рынков. По сути, один геополитический шок создал три независимых источника спроса на американскую валюту.
К 22–23 марта DXY торговался в районе 99,40–99,65 — это чуть выше пиков начала марта, когда нефть перевалила за $100 за баррель. Коррекция последних дней объясняется появившимися сигналами о возможных переговорах между США и Ираном. Рынок реагирует нервно: малейшее упоминание о деэскалации — и доллар теряет несколько десятых процента.
Но здесь кроется важный нюанс, который я считаю критически недооцененным в публичном дискурсе. В марте появился совершенно неожиданный фактор долларовой уязвимости: Иран выдвинул в качестве предварительного условия мира переход нефтяной торговли на китайский юань. Если эта логика даже частично реализуется, мы увидим прецедент, который ударит по нефтедолларовой системе сильнее, чем любая военная кампания. Около 20% мировой нефтяной торговли уже деноминировано в иных валютах, и иранский ультиматум — это попытка сдвинуть эту цифру качественно. Для Вашингтона это не просто геополитический вопрос — это вопрос сохранения финансовой гегемонии.
Рынок ФРС уже отреагировал: трейдеры сдвинули ожидания первого снижения ставки на сентябрь-октябрь, сократив прогнозируемый объем смягчения с 59 до примерно 40 базисных пунктов на год. Чем дольше продолжается конфликт — тем дольше ФРС будет вынуждена держать ставки высокими, что технически поддерживает доллар, но ценой нарастающих рецессионных рисков: Goldman Sachs уже поднял вероятность рецессии в США в течение 12 месяцев с 25 до 30%.
Евро: энергетическая ловушка захлопывается снова
Для евро нынешняя ситуация выглядит особенно болезненно — потому что она воспроизводит логику 2022 года, но в несколько иных институциональных условиях. Тогда энергетический шок от российско-украинского конфликта обрушил евро ниже паритета с долларом. Сейчас история не повторяется буквально — в начале марта пара EUR/USD опустилась с уровня 1,1814 до 1,153, а на пиках нефтяного шока тестировала поддержку около 1,141.
Принципиальное отличие нынешней ситуации от 2022 года — в большей бюджетной гибкости Европы и в том, что ЕЦБ заходит в кризис с уже снижающимися ставками. Ставка по депозитам ЕЦБ сейчас составляет 2,00%, и рынок исходил из дальнейшего смягчения. Теперь все изменилось: Goldman Sachs, J.P.Morgan и Barclays изменили прогнозы — они ожидают двух повышений ставки ЕЦБ на 25 б.п. в апреле и июне. Это резкий разворот, который говорит о следующем: энергетическая инфляция оказывается сильнее тренда на монетарное смягчение.
Евро находится в ситуации, которую я бы назвал "структурной асимметрией уязвимости". Европа импортирует нефть — рост цен бьет по торговому балансу и промышленной конкурентоспособности. США, напротив, — нетто-экспортер энергии, что объясняет, почему нефтяной шок работает в пользу доллара и против евро. Возможности для "разворота" евро возникнут лишь при двух условиях: либо деэскалация конфликта на Ближнем Востоке, либо рост доходности европейских бондов выше американских — сценарий, который при нынешней расстановке сил выглядит маловероятным в ближайшей перспективе.
К 25 марта евро торговался к доллару около 1,1562, что свидетельствует об осторожном восстановлении на фоне переговорных сигналов. Но устойчивость этого движения под вопросом — Израиль провел новую волну ударов по Ирану, Тегеран нанес ответные атаки, и пока стороны не придут к какому-либо соглашению, евро остается заложником нефтяной геополитики.
Рубль: парадокс нефтяного бума без нефтяных дивидендов
Ситуация с рублем в марте 2026 года — это, пожалуй, самый интересный кейс для анализа. Нефть пробила $100 за баррель впервые за четыре года, в отдельные дни котировки доходили до $108–115 — казалось бы, для страны, чей федеральный бюджет традиционно строится вокруг нефтегазовых доходов, это должно было стать подарком. Однако рубль в середине марта резко ослаб, курс доллара улетал почти к 87 рублям, а логика "нефть растет — рубль крепнет" дала очевидный сбой.
Почему? Здесь действовали одновременно несколько разнонаправленных сил.
1. Бюджетное правило взяло паузу. 4 марта Минфин объявил о приостановке операций по покупке/продаже валюты в рамках бюджетного правила. Это немедленно убрало с рынка регулярное предложение иностранной валюты, которое ЦБ обеспечивал ежедневно. Рынок расценил это как сигнал к ослаблению рубля и воспользовался им. По мнению ряда аналитиков, именно эта административная пауза, а не геополитика стала главной причиной мартовского ослабления рубля.
2. Лаговый эффект нефтяных доходов. Валютная выручка от нефтяного экспорта приходит на внутренний рынок с задержкой в несколько месяцев. Это означает, что мартовский нефтяной бум скажется на предложении валюты лишь в мае-июне. Пока же рынок "работал" на ценах конца 2025 года, которые были существенно ниже.
3. Глобальный risk-off. Резкий рост нефти неизбежно сопровождается глобальным бегством от риска, что укрепляет доллар против большинства валют, включая рубль. Зависимость рубля от нефти "стала заметно слабее и менее линейной", и сегодняшний Ближний Восток это наглядно демонстрирует.
4. Дисконт на Urals. В бюджете на 2026 год средний курс заложен на уровне 92 рублей за доллар, а цена Urals — $59 за баррель. Даже при Brent в $80 для достижения расчетной цены Urals дисконт должен сократиться с нынешних 30+ долларов до примерно 21.
Тем не менее к концу третьей недели марта рубль начал возвращать позиции. К 26 марта официальный курс доллара составил 80,72 рубля, евро — 93,81 рубля, юаня — 11,69 рубля — национальная валюта укрепляется второй день подряд. Это объясняется ускорением налогового периода: экспортеры конвертируют валютную выручку под уплату налогов, формируя дополнительное предложение на валютном рынке. С 30 марта этот фактор усилится, обеспечив рублю дополнительную поддержку.
Юань: между угрозой и возможностью
Для китайского юаня происходящее — это одновременно вызов и шанс, которые сложно разделить.
С одной стороны, юань испытывает понижательное давление вместе с другими рискованными активами: 23 марта пара USD/CNY выросла на 0,4%, до 6,8842 от 34-месячных минимумов прошлой недели. Война в Иране угрожает китайскому экономическому росту: высокие цены на нефть — это шок для Китая как крупнейшего в мире нефтяного импортера. Goldman Sachs обозначил дилемму: если мировой спрос резко ослабнет из-за войны, китайский экспорт окажется под значительным давлением.
С другой стороны, именно Китай остается ключевым бенефициаром любого сценария дедолларизации нефтяной торговли. Требование Ирана перейти на расчеты в юанях при открытии Ормузского пролива — это беспрецедентный геополитический рычаг в пользу китайской валюты. При этом Народный банк Китая сохранил ставки неизменными (по однолетним кредитам — 3%, пятилетним — 3,5%), сигнализируя об устойчивости.
Стабильность юаня поддерживается и другими факторами: Китай планомерно расширяет использование юаня в международных расчетах, глава Госсовета Ли Цян пообещал дальнейшее открытие экономики для иностранных инвестиций, а сам юань находится в восходящем тренде — ряд аналитиков прогнозирует его сохранение, несмотря на краткосрочную волатильность.
К рублю это имеет прямое отношение. Российско-китайская торговля преимущественно ведется в юанях, и курс CNY/RUB стал полноправным индикатором деловой активности двух стран. 25 марта юань котировался к рублю на уровне 11,73.
Что будет дальше
Все четыре валюты — доллар, евро, рубль и юань — находятся сейчас в режиме сценарной неопределенности. Исход во многом определяется тем, по какому пути пойдет ближневосточный конфликт.
Сценарий 1: Деэскалация
В этом случае Brent откатится к $60–70, долларовый индекс снизится до 97–98, пара EUR/USD вернется к уровню 1,17–1,19, а рубль укрепится до 75–80 за доллар.
Сценарий 2: Затяжная война
Нефть, скорее всего, закрепится выше $100, DYX будет удерживаться в диапазоне 99–101, в паре EUR/USD будет наблюдаться давление в сторону 1,14–1,15, а рубль будет колебаться в коридоре 82–87 за доллар.
Для рубля при базовом сценарии (умеренная деэскалация, сохранение нефти в диапазоне $70–90) я прогнозирую курс доллара на апрель в диапазоне 80–85 рублей, евро — 90–95 рублей, юаня — 11,5–12 рублей. Такой прогноз выглядит разумным — при условии, что Минфин в начале апреля объявит о новой конфигурации бюджетного правила с ценой отсечения нефти на уровне $50–55 за баррель.
При этом необходимо учитывать несколько факторов, которые способны резко изменить траектории:
Саудовская Аравия: по сообщениям The Wall Street Journal, королевство сигнализировало о возможном переходе к прямому военному участию в иранском конфликте. Такой сценарий означал бы принципиально иной масштаб нарушений нефтяных поставок.
Решение ФРС: если высокие цены на нефть сохранятся, ФРС будет вынуждена отложить или вовсе отменить снижение ставок в 2026 году. Это резко сузит пространство для смягчения монетарной политики по всему миру.
Геополитика рубля: любой прогресс в переговорном урегулировании российско-украинского конфликта, снятие санкций или нормализация внешней торговли может быстро сдвинуть курс рубля в сторону 60–70 за доллар — этот потенциал рынок пока не закладывает.
Юань как нефтяная валюта: если иранский прецедент с расчетами в юанях получит развитие, это структурно изменит спрос на доллар в мировой торговле.
Мировая валютная архитектура проходит очередную точку бифуркации. И то, как разрешится иранский кризис — дипломатически или через затяжной конфликт, — определит курсы валют не на недели, а на месяцы.
Комментарии (9)
Amdir🌱 Новичок ·
Интересно, как подобные конфликты всегда сказываются на экологии региона — последствия для природы редко обсуждают в таких новостях.
YuliyaMoscow🌱 Новичок ·
Сложно предсказать, как это всё в итоге скажется на обычных людях и ценах в магазинах. Главное, чтобы не привело к более серьёзному кризису.
Денис🏆 Эксперт ·
Опять эти прогнозы про валюты. Посмотрим, что будет на деле, а не на графиках.
С социологической точки зрения, такой скептицизм в обществе закономерен, так как люди устали от абстрактных прогнозов и ждут конкретных изменений в повседневной экономической жизни.
История знает немало примеров, когда смена финансовых правил начиналась именно с таких региональных сдвигов, как сейчас на Ближнем Востоке.
Полностью согласен, особенно если вспомнить роль нефтедолларов в 70-х годах.
Давно пора было, все к этому шло.
Согласен, исторические параллели действительно прослеживаются — технически это означает постепенную регионализацию финансовых систем как ответ на геополитическую турбулентность.
FanSporta🌱 Новичок ·
Вот и рублю не достаётся от нефтяного роста, хотя казалось бы — парадокс какой-то.
Чтобы комментировать, нужно войти.