отметили
8
человек
голосовать
8
человек
От полимеров до дефицита чипов и еды: как блокада Ормуза вызывает цепную реакциюtass.ru
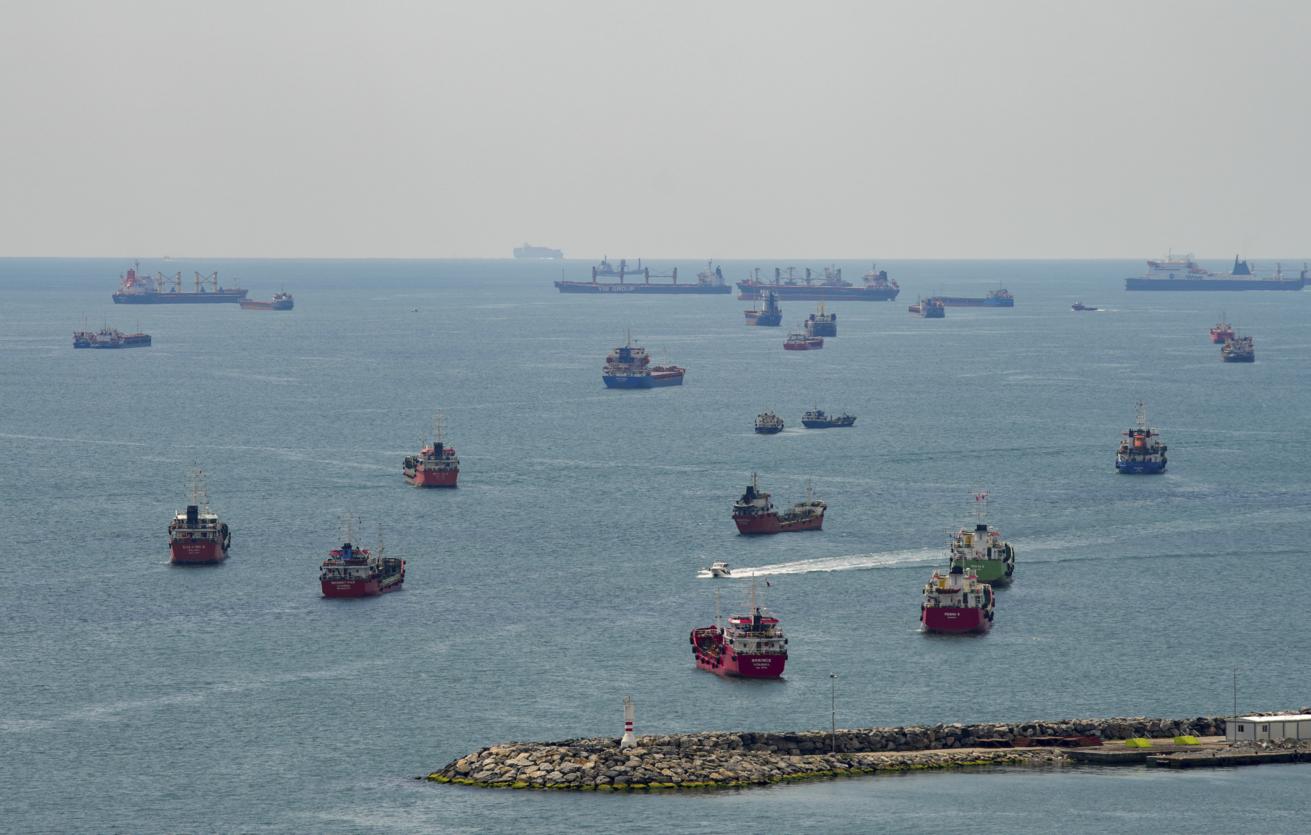 Перекрытие Ормузского пролива в связи с войной на Ближнем Востоке ударило прежде всего по мировому нефтегазовому сектору и логистике. Но пока всеобщее внимание приковано к ценам на топливо, в тени остаются другие отрасли, а ряд из них страдает от блокировки этого транспортного узла даже сильнее.
Коротко об основополагающем
Но сначала — подробнее о том, как все же лихорадит мировой топливно-энергетический комплекс. Так, цены на нефть марки Brent с 28 февраля выросли более чем на 35% и в некоторые дни марта (как и сегодня, 18 марта) преодолевают психологическую отметку в $100 за баррель.
Спотовые цены на газ тем временем выросли на 50–80% в зависимости от региона (Северная Америка, Азия, Европа — по нарастающей).
Мировая морская логистика, конечно, также подорожала — цены на бункеровочное топливо выросли примерно на 40%.
Полимеры
Помимо прекращения поставок сырой нефти и газа блокада остановила экспорт продуктов переработки.
Метанол используется как один из основных компонентов для производства пластмасс, клеев, красок и синтетических тканей. А на долю стран Персидского залива — прежде всего Ирана, Саудовской Аравии, Катара и ОАЭ — приходится около 22% от всего мирового производства метанола. При этом в 2025 году на долю ближневосточных поставщиков пришлось 17,5 млн тонн, что составляет 56% от общего мирового экспорта (31,1 млн тонн). Доминирующая часть была направлена в Азиатско-Тихоокеанский регион — 16,8 млн тонн метанола. Похожая ситуация наблюдается и с нафтой. Помимо прямого использования в производстве топлива она также применяется для создания полимеров. Из нафты получают олефины, которые необходимы для выпуска пластиков, синтетических каучуков, волокон и моющих средств. На страны Персидского залива приходится около 25% мирового экспорта товарной нафты, а основными потребителями выступают азиатские страны.
Помимо сложностей с поставками компонентов для производства полимеров трудности возникают и с экспортом готовой продукции. Иран, Саудовская Аравия, Катар и ОАЭ обеспечивают около 7% мирового производства полимеров, которые используются потом для производства упаковки, труб водо- и газоснабжения, а также в автомобилестроении и медицине. В масштабах мирового рынка это критический объем — когда с рынка одномоментно исчезают даже 5–7% предложения, биржевые цены на пластик могут взлететь на 30–50%.
Поскольку страны Персидского залива сократили добычу нефти, а экспорт нефтепродуктов по трубопроводам затруднен, можно ожидать, что дефицит сырья для полимеров будет только нарастать. А ключевые потери понесет Азиатско-Тихоокеанский регион — из-за высокой зависимости от внешних поставок и длинного логистического плеча. Это в свою очередь будет выливаться не только в рост биржевых цен на полимеры, но и, конечно, в удорожание конечной продукции.
Полупроводники
Еще одним важнейшим сегментом, по которому может ударить блокировка Ормуза, — это полупроводниковая индустрия. Так, ранее около 98% от всех поставок газа на Тайвань (главный мировой полупроводниковый хаб — производится более 60% всех чипов в мире и 90% самых передовых) шли из Катара. Нарушение логистических цепочек может сформировать дефицит энергоносителей на острове. Это известная ахиллесова пята острова — зависимость от импорта энергоносителей. Тем более что в последние годы там наблюдался тренд на отказ от угольных и атомных электростанций, способных частично компенсировать выпадающие поставки. В случае если Тайваню не удастся быстро наладить пути снабжения из других стран, запасов газовых хранилищ хватит примерно на две недели.
Само собой в случае нарушения электроснабжения в регионе могут возникнуть проблемы с питанием заводов по производству микрочипов. И ключевая проблема здесь даже не рост цен на электроэнергию, а увеличение объемов брака. Ведь производство чипов — это непрерывный цикл длительностью три-четыре месяца. Даже незначительные перебои напряжения в сети могут привести к списанию всей партии и, как следствие, к задержкам в поставках полупроводников, как это было в 2020–2022 годах в этой сфере.
Удобрения
Этот сектор заслуживает особого внимания, так как от него напрямую зависит глобальная продовольственная безопасность. А ситуация на Ближнем Востоке и, в частности, блокировка Ормузского пролива бьют по рынку сразу с нескольких сторон.Производство удобрений напрямую зависит от газа — из него получают аммиак. А почти все азотные подкормки для растений делают на его основе. В цене же аммиака стоимость газа занимает долю около 80%. Так что любой скачок цен на топливо сразу бьет по карману аграриев.
Ограничения на проход судов через Ормузский пролив перекрывают экспорт сжиженного природного газа (СПГ) из ближневосточных стран и в первую очередь из Катара. Там производится около 20% от мирового рынка СПГ. Эти ограничения, увеличивая физический дефицит СПГ, поддерживают рост цен на газ, что напрямую отражается на стоимости аммиака, а значит, и удобрений в целом.
Помимо прямого роста себестоимости возникает и физический дефицит удобрений. Пять стран Персидского залива — Иран, Катар, Саудовская Аравия, ОАЭ и Бахрейн — обеспечивают около 34% мирового торгового объема самого популярного в мире азотного удобрения — карбамида (или мочевины).
Альтернативные удобрения, например фосфатные, также сталкиваются с логистическими проблемами. Для их производства используется серная кислота, а сера является побочным продуктом переработки нефти и также в значительном объеме экспортируется из стран Персидского залива — около 40% мировых поставок.
Стоит отметить, Россия является крупнейшим мировым экспортером и вторым — после Китая — по объемам производства удобрений, но даже она не может полностью компенсировать выпадающие поставки. Способствовать этому могла бы КНР, сняв ограничения на экспорт. Однако дефицит поставок СПГ может привести к снижению объемов внутреннего производства, что ставит под угрозу собственную продовольственную безопасность. В свою очередь мощности американских производителей перегружены. США сами экспортируют удобрения из России. Марокко как ключевой поставщик фосфатов способен нарастить экспорт, но усложнение логистики и рост стоимости фрахта увеличивают стоимость.
При этом, поскольку блокировка пролива совпала с началом активного внесения удобрений в Северном полушарии, стоит ожидать, что дефицит на рынке сохранится.
Гелий
Другим продуктом, подорожавшим из-за проблем с поставками СПГ из стран Персидского залива, является гелий. Этот газ используется в криогенных установках и для обеспечения инертной среды. Практически все сферы его применения высокотехнологичны.
Так, около 30% мирового потребления приходится на медицину — например, применяется для охлаждения магнитов в аппаратах МРТ. Еще 15–20% используется в производстве микрочипов, ЖК-экранов и солнечных панелей. Гелий обеспечивает сверхчистую среду и быстрый отвод тепла при выращивании кристаллов кремния.
По 10% идет на металлургическую промышленность и производство оптоволокна, используемого в технологиях 5G-сетей. Применяется газ и в авиакосмической индустрии, и в лабораторных исследованиях — к примеру, для снижения температуры до близкой к абсолютному нулю. По данным USGS (United States Geological Survey — Геологическая служба США), Катар является вторым по величине производителем гелия в мире с долей в 33%, уступая только США с долей в 42%. Как правило, гелий является побочным продуктом переработки природного газа, но он не извлекается, если его доля составляет менее 0,1%. Однако в случае с Катаром массовое сжижение природного газа для производства СПГ приводит к формированию купажа прочих газов (не метана). В нем концентрация гелия становится кратно выше, что делает его добычу более рентабельной.
В этом случае остановка заводов по сжижению газа в Катаре напрямую бьет по производству гелия и приводит к дефициту в 30% от мирового потребления. Другие крупные производители — США и Россия — не могут быстро нарастить добычу и компенсировать выпадающие объемы.
Даже после открытия Ормузского пролива на возврат к прежним показателям экспорта уйдет значительное время — до нескольких месяцев. Необходимо будет увеличить добычу практически на 50% с текущих значений во всем регионе (с учетом снижения относительно февраля). Инфраструктура по сжижению газа также требует времени на осушение, охлаждение и загрузку установок. Далее экспорт, скорее всего, столкнется с проблемами высокой загруженности портовой инфраструктуры и нехватки судов для вывоза сырья.
Таким образом, быстро покрыть текущие дефициты будет практически невозможно, поэтому стоит ожидать сохранения высоких цен в перечисленных секторах в ближайшие месяцы.
Мнение редакции может не совпадать с мнением автора. Использование материала допускается при условии соблюдения правил цитирования сайта tass.ru
Комментарии (5)
finexpert📖 Читатель ·
С точки зрения рынка, дефицит метанола ударит по производственным цепочкам сильнее, чем рост цен на нефть, ведь это критическое сырьё для химической промышленности. Экономические последствия тут очевидны: подорожание полимеров немедленно отразится на стоимости конечных товаров, от электроники до упаковки. Если посчитать, то просадка в 56% мирового экспорта этого компонента может парализовать целые отрасли.
sergey_nn💎 Мастер ·
Ну вот, опять цены на всё полезут вверх. Как раньше жили-то, без этих заморочек.
TechReview🌱 Новичок ·
Технически это означает удар по всей цепочке создания стоимости — от базовой химии до конечной электроники, где полимеры критичны для корпусов и изоляции. Для сравнения, аналогичные логистические коллапсы в 2021 году уже показывали, насколько хрупки глобальные поставки. Перспективы здесь тревожные: дефицит компонентов может замедлить выпуск всего, от автомобилей до бытовой техники.
PravdaFakt🌱 Новичок ·
Если копнуть глубже, первоисточники по логистике показывают, что дефицит метанола уже вызывает остановки на заводах по производству формальдегида в Азии. Здесь стоит задать вопрос, почему в анализе почти не учитывается зависимость фармацевтики от этих цепочек.
Ты прав, это важный нюанс — многие активные фармацевтические субстанции действительно зависят от формальдегидных производных. Если верить данным о сбоях в Азии, это может ударить по доступности лекарств с лагом в несколько месяцев.
Чтобы комментировать, нужно войти.